
Col EMG Christophe Gerber
Président du Groupement Romand des Producteurs de Matériels de défense et de sécurité (GRPM)
L’Allemagne, le Danemark et les Pays-Bas ont pris une décision : ils n’achèteront plus d’armement à la Suisse. La Suisse est ainsi traitée de la même manière que la Chine ou la Russie. Résultats : l’économie suisse de la défense vacille et l’alimentation de l’armée est en danger.
L’Allemagne et le Danemark sont de loin les deux principaux pays importateurs de l’industrie suisse de la défense. Le mal est fait et la situation empire, car d’autres membres de l’UE et de l’OTAN leur ont emboîté le pas : l’Allemagne, le Danemark et les Pays-Bas ont communiqué ouvertement leur décision. Mais l’absence d’invitations à soumissionner montre que d’autres États appliquent déjà cette pratique, même sans communication ouverte.
Le désastre est d’origine interne
Sans nécessité et sans compréhension des besoins des États européens en matière de politique de sécurité, la Suisse a durci en 2021 (peu avant l’invasion de l’Ukraine par la Russie) les critères d’autorisation pour les transactions avec l’étranger.
L’art. 22a, al. 2, let. a LFMG interdit l’exportation vers des pays impliqués dans un conflit armé interne ou international. Conformément au renforcement actuel de la loi sur le matériel de guerre, la Suisse n’est plus autorisée à approvisionner tous les États membres de l’UE et de l’OTAN dès lors qu’un seul État est attaqué militairement et que l’obligation d’assistance est invoquée. Cela concerne la livraison de nouveaux systèmes ainsi que la livraison de pièces de rechange et de munitions.
L’art. 18, al. 1, LFMG prévoit une déclaration générale de non-réexportation. Le gouvernement étranger ou une entreprise agissant pour son compte qui a reçu une livraison de matériel de guerre en provenance de Suisse doit fournir une déclaration attestant que le matériel ne sera pas réexporté.
Les carnets de commandes se vident
L’industrie suisse de la défense ne peut exister sans un volume d’exportation significatif. Elle vit encore des commandes déjà passées, car les projets d’armement ont un long délai d’exécution, du développement à la fabrication. La décision de l’Allemagne, du Danemark, des Pays-Bas et d’autres pays a un effet retardateur : comme aucune commande n’est passée actuellement, les carnets de commandes seront vides dans quelques années.
C’est catastrophique. Dans d’autres pays européens, de nouvelles chaînes de production sont construites pour répondre à la demande croissante. Dans notre pays, les entreprises se demandent quelles capacités de production peuvent être maintenues.
Les achats nationaux sont loin d’être suffisants
Même avec la récente augmentation des dépenses militaires, la Suisse n’achètera jamais suffisamment pour justifier la mise en place et l’exploitation d’une production uniquement destinée au marché suisse.
Avant cela, les dépenses en recherche et développement devront être remises en question. Pourquoi développer des systèmes et adapter les systèmes existants aux nouvelles exigences s’il apparaît qu’il n’y aura pas de demande suffisante ? Se contenter d’être un site de recherche et développement n’apporte pas grand-chose à la capacité de défense de la Suisse.
Des signaux inquiétants indiquent des délocalisations
En raison des lois suisses restrictives en matière de transfert d’armes, l’Allemagne n’a pas pu livrer à l’Ukraine les munitions de 35 mm achetées à la Suisse pour les canons antiaériens automoteurs Gepard. Réveillée par cette prise de conscience, l’Allemagne a constaté qu’elle ne serait plus approvisionnée par la Suisse en cas d’intervention de l’OTAN. En conséquence, l’Allemagne a mis en place une nouvelle chaîne de production pour ce type de munitions. Il est naïf de croire que ces capacités reviendront un jour en Suisse.
La combinaison d’une législation restrictive en matière d’exportation et d’un approvisionnement intérieur insuffisant a également incité Beretta Holding à menacer de cesser la production de munitions de petit calibre de SwissP Defence AG à Thoune et de la délocaliser à l’étranger. Une partie du personnel a déjà dû être licenciée. La liste des entreprises directement concernées ne cesse de s’allonger :
Les dix plus grandes entreprises d’exportation d’armes de Suisse sont majoritairement détenues par des groupes internationaux. Le groupe allemand Rheinmetall détient Rheinmetall Air Defence AG (n° 1) ainsi que le fabricant de munitions RWM Schweiz AG (n° 3) et, avec une participation majoritaire, Nitrochemie Wimmis AG (n° 4). La société Mowag GmbH (n° 2) appartient quant à elle à General Dynamics European Landsystems, qui est elle-même une filiale du groupe d’armement américain General Dynamics. La société RUAG Ammotec (n° 4) a été vendue à la société italienne Beretta Holding et rebaptisée SwissP Defence AG (n° 9). Trois groupes internationaux constituent donc la majorité absolue de l’industrie de défense locale.
Les consolidations sont normales pour les groupes internationaux. Jusqu’à présent, le transfert des productions était un processus lent. Mais la guerre en Ukraine est un puissant catalyseur. La plupart des pays européens augmentent leurs budgets de défense. Cela oblige les entreprises internationales d’armement à repenser leurs sites afin d’investir et de produire là où les conditions cadres sont les plus favorables.
L’implantation de nouveaux intégrateurs est une illusion
L’implantation de nouveaux intégrateurs de systèmes, c’est-à-dire d’entreprises capables de construire un système complet à partir de plusieurs composants, est illusoire. Les achats nationaux de la Suisse sont beaucoup trop modestes et les critères d’autorisation pour les transactions à l’étranger beaucoup trop stricts. Aucune entreprise n’aurait donc l’idée de créer ou de délocaliser une production en Suisse.
De même, les grandes productions sous licence pour le marché européen ne seront pas implantées en Suisse. Lockheed Martin, le fabricant du F35, va transférer d’importants systèmes d’armement vers l’Europe pour y être produits sous licence – la Suisse est fondamentalement exclue comme site d’implantation.
Les fournisseurs et l’industrie à double usage en danger
Dans la chaîne de valeur, l’industrie des sous-traitants vient après les fabricants de systèmes, les intégrateurs et les fabricants de modules. Les pièces développées par les fournisseurs et leurs capacités industrielles en matière de traitement des matériaux constituent la base même de la production de composants et de systèmes complets. La transition entre les entreprises qui produisent délibérément pour le marché de l’armement et celles qui produisent principalement pour le marché civil, mais dont les composants peuvent également être utilisés pour des systèmes militaires, est fluide.
Il s’agit pour la plupart d’entreprises de taille moyenne qui proposent des technologies de pointe dans leur domaine. Le fait qu’elles produisent en Suisse malgré les coûts salariaux élevés témoigne de la capacité d’innovation et d’adaptation du secteur. Ces entreprises ont elles aussi besoin de possibilités d’exportation intactes et de sécurité juridique si elles veulent conquérir le marché de l’armement comme débouché potentiel. Si ces conditions ne sont pas réunies, les fournisseurs ne se lanceront pas sur le marché de l’armement et ceux qui y sont déjà présents se retireront à moyen terme.
L’industrie des biens à double usage, qui fabrique des produits destinés à des applications tant militaires que civiles, est particulièrement touchée. Les acheteurs ont besoin d’une sécurité d’approvisionnement. Or, la LFMG actuelle est source d’incertitude. C’est pourquoi les entreprises suisses sont de plus en plus exclues des chaînes d’approvisionnement. L’exemple d’Apco Technologies , qui fabrique des composants, des modules et des sous-systèmes pour satellites et lanceurs, en est une illustration frappante. Le durcissement de la loi sur le matériel de guerre, associé aux tentatives constantes de traiter les biens à double usage comme de simples équipements militaires, crée une insécurité juridique. En conséquence directe, les entreprises spatiales européennes ont commencé à exclure Apco de leurs achats.
L’industrie des biens à double usage génère une valeur ajoutée annuelle de 35 milliards de francs suisses et assure 145 000 emplois hautement qualifiés. Sans commandes internationales, les entreprises suisses perdent le contact avec les développements mondiaux, ce qui creuse encore davantage le fossé technologique avec les principaux pays industrialisés.
Pas d’effet dissuasif sans industrie de défense
La puissance d’une armée dépend de celle de son industrie de défense. Inversement, cela signifie que l’industrie de défense, grâce à son savoir-faire technologique et à ses capacités industrielles, contribue à l’effet dissuasif : une armée soutenue par une base industrielle solide et spécialisée donne l’impression crédible qu’elle est capable de tenir bon et de relever les nouveaux défis technologiques.
En l’absence d’une base industrielle spécialisée, il n’est pas possible d’obtenir un effet dissuasif conventionnel. Après une brève analyse, tout agresseur conclura que cette armée n’est pas en mesure de maintenir sa capacité de résistance à long terme ni de réagir aux nouveaux développements technologiques et qu’elle constitue donc un adversaire prévisible.
Pas d’industrie, pas d’armée capable de se défendre
Une industrie de défense propre permet une capacité opérationnelle aussi autonome que possible des systèmes, leur remplacement et leur perfectionnement. Aujourd’hui, seuls quelques rares États sont capables de maintenir l’ensemble de leurs capacités militaires et les capacités industrielles correspondantes. Une autosuffisance totale serait idéale, mais elle n’est pas réaliste pour un petit État. La Suisse doit toutefois disposer au minimum du savoir-faire technologique nécessaire pour maintenir les systèmes de l’armée en état de marche et, dans l’idéal, être en mesure de produire elle-même certains des systèmes requis dans des domaines clés.
Si les capacités d’entretien, de développement et de production propre disparaissent, l’armée deviendra inévitablement une façade. Il est possible que la disponibilité opérationnelle puisse être maintenue superficiellement grâce aux entreprises publiques. Mais en cas de conflit, l’usure est importante et les chaînes d’approvisionnement internationales en pièces de rechange sont fragiles, de sorte que les systèmes seraient immobilisés en quelques mois.
Pas de nouvelles technologies pour l’armée
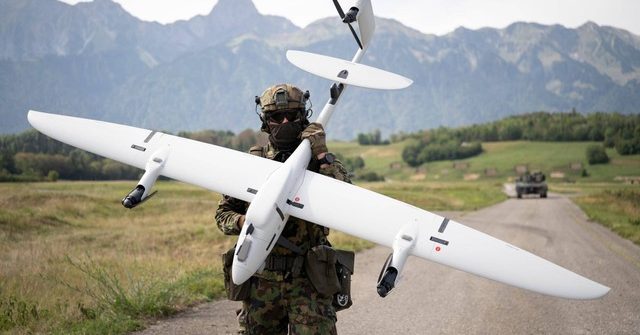
La Suisse est à la pointe de la recherche et du développement de nouvelles technologies à l’échelle mondiale. Souvent, l’utilisation civile de ces produits et solutions est similaire à leur utilisation militaire. Cela vaut en particulier pour les drones, l’aéronautique et l’aérospatiale, la robotique ainsi que les logiciels et modèles d’IA correspondants. Le potentiel que la Suisse pourrait exploiter pour sa capacité de défense serait énorme.
Roland Siegwart, professeur en systèmes autonomes à l’ETH Zurich : « Les chercheurs suisses ont contribué de manière décisive aux progrès mondiaux dans le domaine de la technologie des drones. Nous disposons dans notre pays d’un savoir-faire unique en matière de drones. »
Ces innovations sont souvent le fruit de projets menés par des universités et d’autres instituts de recherche, ou déjà concrétisés par des start-ups issues de ces derniers. Il va de soi que l’armée et les autorités chargées des acquisitions doivent adopter une approche différente à l’égard de ces entreprises, afin de permettre des cycles de développement et d’introduction plus rapides. Cependant, les incitations pour ces entreprises à conquérir le marché de l’armement sont extrêmement faibles. En effet, les possibilités d’exportation vers les marchés les plus importants et les plus proches sont si strictes que ces pays ne souhaitent plus acheter
Objectifs de la révision : mettre un terme au déclin – garantir la capacité de défense propre
Une base industrielle spécialisée propre est essentielle pour la capacité opérationnelle de l’armée suisse. Sans une base industrielle fonctionnelle, la maintenance de ses propres systèmes dépend de plus en plus de fournisseurs étrangers. En temps de crise, le risque est élevé que la maintenance ne puisse plus être garantie.
Et si la Suisse n’a plus sa place dans les chaînes d’approvisionnement internationales, elle ne pourra guère peser de tout son poids en temps de crise pour obtenir de nouveaux systèmes.
La capacité de défense n’est possible qu’avec une base industrielle spécialisée propre et pertinente. Il faut mettre un terme au déclin de l’industrie de la défense.
Points essentiels de la révision la LFMG
Le Parlement souhaite que les exportations directes de matériel de guerre vers les États figurant sur la liste de l’annexe 2 de l’OMG (dont l’Allemagne, le Danemark, les Pays-Bas, la France, la Grande-Bretagne et les États-Unis) soient en principe autorisées, même si ces États sont en conflit armé.
La liste de l’annexe 2 de l’OMG repose sur des critères stricts : les pays qui y figurent sont, comme la Suisse, membres des quatre régimes internationaux de contrôle des exportations dans le domaine des biens stratégiquement sensibles.
L’exportation vers des pays qui violent systématiquement les droits de l’homme, mènent des actions militaires contre leur propre population civile ou risquent de transférer les biens vers des États qui ne satisfont pas à ces exigences reste interdite. Parallèlement, le Conseil fédéral doit avoir la possibilité, pour des raisons de politique étrangère, de neutralité et de sécurité, d’imposer une interdiction d’exportation dans des cas spécifiques afin de garantir le maintien de la neutralité de la Suisse.
Pas d’interdiction de réexportation avec veto du Conseil fédéral
En outre, le Parlement souhaite que l’interdiction de réexportation soit levée pour tous les destinataires finaux étatiques. Le Conseil fédéral a la responsabilité de vérifier si, pour des raisons de politique étrangère, de neutralité ou de sécurité, une déclaration de non-réexportation doit être exigée . Cela correspond à un renversement de la procédure : les déclarations de non-réexportation ne sont exigées que si des raisons correspondantes existent.
Conclusion : une orientation stratégique pour la Suisse
L’interdiction stricte de réexportation et l’interdiction générale d’exportation vers les pays en conflit armé ont conduit les entreprises suisses à être perçues comme des partenaires peu fiables et à être exclues des projets d’approvisionnement.
L’érosion de la base industrielle spécialisée qui en résulte, et donc aussi de la capacité de défense, a déjà commencé.
Dans le même temps, l’exemple d’autres pays montre qu’une politique d’exportation équilibrée, alliant intérêts économiques et responsabilité en matière de politique de sécurité, est non seulement possible, mais essentielle. La révision de la LFMG adoptée par le Parlement est cruciale pour préserver l’industrie suisse de la défense de la désintégration.